Un chèque dans votre boîte aux lettres, et la question surgit immédiatement : dans combien de jours l’argent sera-t-il sur votre compte ? La réponse n’est pas aussi simple qu’on le croit. Entre la date de remise, le traitement interbancaire et la disponibilité réelle des fonds, plusieurs jours s’écoulent — parfois plus d’une semaine. Comprendre ces délais vous évite de mauvaises surprises, surtout si vous comptez sur cette somme pour un paiement urgent.
Les règles qui encadrent l’encaissement d’un chèque en France sont précises, mais mal connues du grand public. Durée de validité, délai de compensation, date de valeur : chaque étape a son propre calendrier. Voici ce que vous devez savoir, que vous soyez particulier ou professionnel.
Ce que signifie encaisser un chèque
Le circuit bancaire d’un chèque
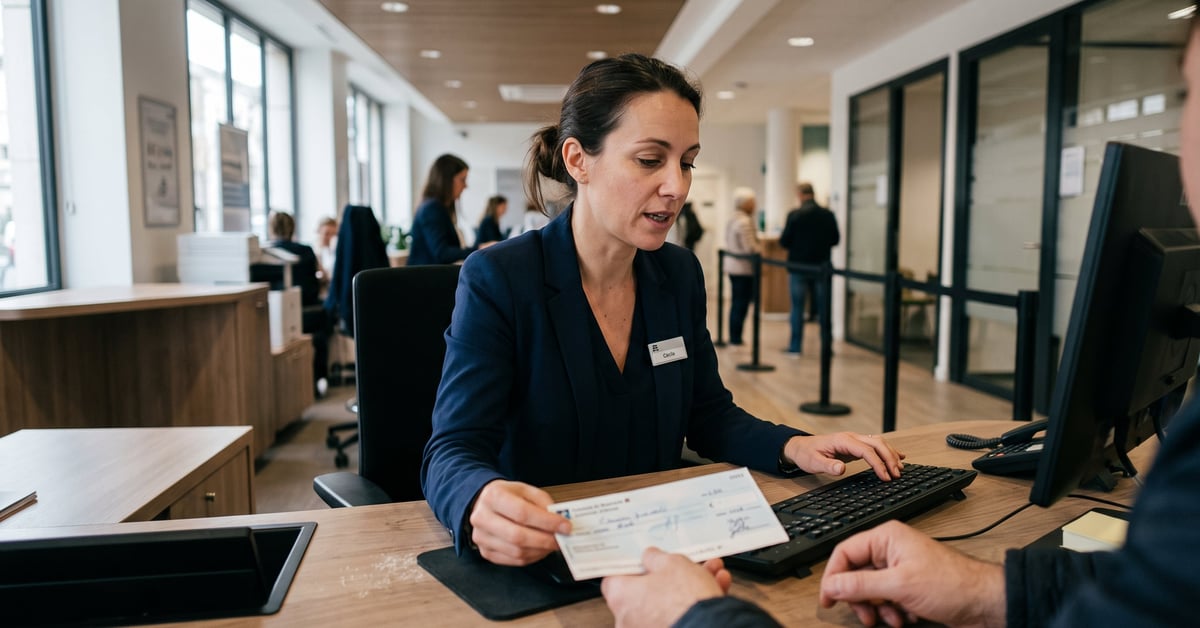
Remettre un chèque à sa banque ne déclenche pas un virement instantané. Le chèque suit un circuit précis entre plusieurs acteurs. Votre banque — appelée banque présentatrice — réclame les fonds à la banque du tireur (celui qui a signé le chèque). Ce mécanisme passe par la compensation interbancaire, gérée en France par le Système Interbancaire de Télécompensation (SIT), devenu CORE.
Concrètement, voici les étapes :
- Vous déposez le chèque au guichet ou via l’application de votre banque (photo du chèque)
- Votre banque l’enregistre et l’envoie en compensation électronique
- La banque du tireur vérifie la provision disponible sur le compte
- Les fonds sont transférés vers votre établissement
- Votre compte est crédité à la date de valeur
💡 Notre conseil
Déposez votre chèque en début de semaine. Un chèque remis le vendredi soir ou le week-end ne sera traité que le lundi matin, ce qui repousse l’encaissement de deux jours supplémentaires.
Dépôt physique ou numérique : la différence
De plus en plus de banques proposent la remise de chèque par photo via leur application mobile. Le délai est théoriquement identique, mais certains établissements appliquent une vérification manuelle supplémentaire pour les chèques de montant élevé (souvent au-delà de 5 000 €). Résultat : l’encaissement peut prendre 24 à 48 heures de plus que la voie classique.
⏱️ Délais réels selon les situations
Le délai standard en France
En règle générale, comptez 1 à 3 jours ouvrés entre le dépôt du chèque et la disponibilité des fonds. C’est la norme pour la grande majorité des chèques remis dans les banques françaises classiques.
1-3 j
délai moyen d’encaissement d’un chèque en France (jours ouvrés)
Ce délai varie selon plusieurs facteurs :
- La banque émettrice (même réseau ou réseau différent)
- Le montant du chèque
- Le mode de dépôt choisi
- Les jours fériés ou weekends dans la période
Chèque étranger : un délai bien plus long
Un chèque émis depuis un compte étranger, c’est une autre histoire. La compensation internationale n’existe pas sous forme automatisée comme en France. Votre banque envoie le chèque à la banque étrangère, attend la confirmation de provision, puis rapatrie les fonds. Ce processus prend généralement 3 à 6 semaines, parfois davantage pour certains pays. Certains établissements facturent des frais de traitement pouvant dépasser 20 €.
⚠️ À garder en tête
Même si votre banque crédite les fonds avant que le chèque étranger soit compensé, elle peut annuler ce crédit en cas de rejet. Ne dépensez pas ces sommes avant confirmation définitive.
La validité du chèque : une limite souvent ignorée
Un chèque n’est pas valable indéfiniment. En France, sa durée de validité légale est d’un an et huit jours à partir de la date d’émission. Passé ce délai, la banque du tireur peut — et doit — refuser de payer. Le bénéficiaire se retrouve alors avec un chèque sans valeur.
Ce délai se décompose ainsi : un an pour que le bénéficiaire présente le chèque, plus huit jours de délai de présentation accordé à la banque pour le traiter. Concrètement, si vous recevez un chèque daté du 1er janvier 2024, vous avez jusqu’au 9 janvier 2025 pour l’encaisser.
✅ À retenir
Encaissez vos chèques dès réception. Un chèque qui traîne dans un tiroir pendant plusieurs mois, c’est un risque de rejet si le compte émetteur est soldé ou si la provision a disparu entre-temps.
🎯 Que faire si le chèque est refusé ?
Les causes fréquentes de rejet
Un chèque peut être rejeté pour plusieurs raisons, toutes problématiques :
- Provision insuffisante : le compte du tireur ne couvre pas le montant
- Chèque périmé (plus d’un an et huit jours)
- Signature non conforme à celle enregistrée par la banque
- Chèque déclaré volé ou perdu par le titulaire
- Erreur de montant (montant en lettres et en chiffres discordants)
Les recours possibles
Face à un chèque sans provision, vous n’êtes pas sans défense. La banque du tireur est tenue de vous envoyer une attestation de rejet. Avec ce document, vous pouvez engager une procédure d’injonction de payer auprès du tribunal compétent. Le débiteur, lui, est inscrit au Fichier Central des Chèques (FCC) de la Banque de France — une sanction qui lui interdit d’émettre de nouveaux chèques pendant 5 ans s’il ne régularise pas.
Si vous êtes commerçant et que vous acceptez régulièrement des chèques, pensez à vous équiper d’un système d’encaissement fiable. La Caisse tactile pour shop : choisir le bon système d’encaissement peut aussi vous aider à diversifier les modes de paiement acceptés et réduire votre exposition aux risques liés aux chèques. Côté solutions de Vente, plusieurs alternatives sans chèque existent désormais pour les petits commerces.
| 🏦 Chèque français | 🌍 Chèque étranger |
|---|---|
| Délai : 1 à 3 jours ouvrés Compensation automatisée Frais nuls ou faibles Validité : 1 an + 8 jours |
Délai : 3 à 6 semaines Traitement manuel Frais souvent > 20 € Règles de validité variables |
Optimiser la gestion de vos encaissements
Pour les particuliers
Quelques réflexes simples réduisent les délais et les mauvaises surprises :
- Vérifiez que toutes les mentions obligatoires sont bien remplies (montant en lettres, date, signature)
- Déposez le chèque dès réception, sans attendre
- Photographiez le chèque avant de le remettre à votre banque — utile en cas de litige
- Ne considérez jamais les fonds comme disponibles avant que votre solde soit officiellement crédité
Pour les professionnels
Un commerce qui accepte des chèques doit avoir une politique claire. Le chèque reste un moyen de paiement légal, mais son déclin est réel en France : selon la Banque de France, la part des chèques dans les paiements scripturaux est passée sous les 3% en 2023. Beaucoup de commerçants fixent désormais un montant minimum pour accepter un règlement par chèque — souvent 15 ou 20 € — et refusent les chèques étrangers.
« En 2023, moins de 3 % des paiements scripturaux en France s’effectuent par chèque, contre plus de 50 % au début des années 2000. »
— Banque de France, rapport annuel sur les paiements
Mettre en place un terminal de paiement électronique, proposer le virement instantané ou adopter une solution de paiement mobile : ce sont des alternatives qui encaissent en temps réel, sans les aléas liés aux délais bancaires ou aux chèques sans provision. Le gain de temps est immédiat, la gestion comptable simplifiée.