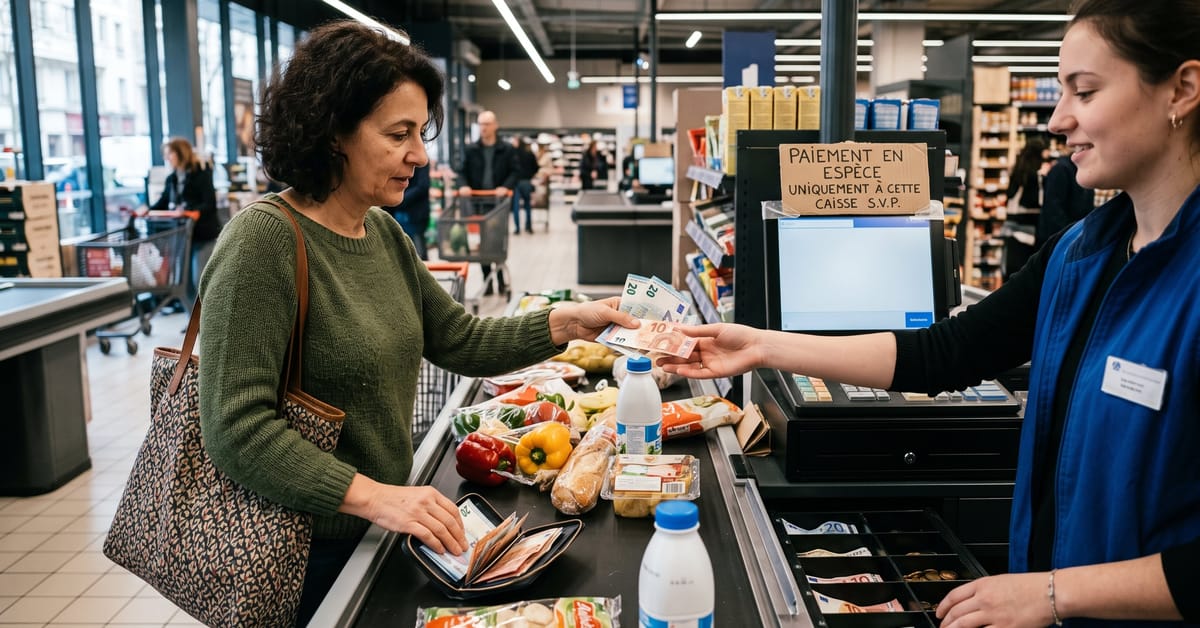
Sortir des billets pour régler ses achats, c’est un geste vieux comme le commerce — et pourtant, il soulève encore des questions concrètes en 2024. Quel est le montant maximum autorisé ? Un commerçant peut-il refuser les espèces ? Quels risques légaux encourt-on en cas d’abus ? Le cadre juridique autour du paiement en espèces est plus précis qu’on ne le croit, et le méconnaître peut coûter cher.
Entre les plafonds fixés par la loi, les enjeux de sécurité liés au transport de liquidités et les alternatives numériques qui gagnent du terrain, le sujet mérite un tour d’horizon honnête. Sans romantisme sur « l’argent liquide qui préserve les libertés » ni diabolisation des billets. Juste les faits.
Ce que dit la loi sur le paiement en espèces
Les plafonds légaux en France
En France, le paiement en espèces est encadré par le Code monétaire et financier. Un particulier ne peut pas régler une transaction commerciale en liquide au-delà de 1 000 € lorsqu’il agit en tant que consommateur face à un professionnel domicilié fiscalement en France. Ce seuil tombe à 15 000 € pour les non-résidents fiscaux étrangers — une dérogation qui cible les touristes internationaux.
Entre particuliers, le plafond monte à 3 000 € pour les règlements de dettes commerciales. Au-delà, le virement bancaire devient obligatoire. Ces limites ne sont pas des recommandations : les contourner expose à une amende pouvant atteindre 5 % du montant de la transaction.
⚠️ À garder en tête
Fractionner un paiement en plusieurs versements en espèces pour contourner le plafond de 1 000 € est explicitement interdit et assimilé à du blanchiment d’argent par la réglementation française. L’administration fiscale peut reconstituer le montant total de la transaction.
Un commerçant peut-il refuser les espèces ?
Techniquement, l’euro est une monnaie légale à cours forcé. Un commerçant en principe ne peut pas refuser les billets et pièces en circulation. Mais la réalité est plus nuancée : certaines conditions spécifiques — comme l’absence de monnaie pour rendre la monnaie, ou un règlement intérieur clairement affiché à l’avance — permettent de refuser le liquide sans enfreindre la loi.
Les parkings automatiques, les péages sans opérateur humain ou certains distributeurs de billets inversés fonctionnent ainsi exclusivement par carte. Ce n’est pas illégal dès lors que le client est informé avant d’entrer dans la transaction.
Les risques concrets liés aux espèces
Sécurité physique et vol
Transporter des espèces, c’est transporter quelque chose qui ne se retrouve pas. Un virement bancaire laisse une trace, un billet perdu ou volé disparaît définitivement. Pour les professionnels qui encaissent beaucoup de liquide — restaurateurs, commerçants de marchés, artisans — le risque de vol est réel. En France, les agressions liées au transport de fonds représentent encore plusieurs milliers d’incidents par an.
- Pas de trace en cas de litige : impossible de prouver qu’on a payé sans reçu signé
- Risque de faux billets : les coupures de 50 € et 20 € sont les plus contrefaites en Europe
- Coût de la gestion du cash : comptage, coffre, versements bancaires — estimé entre 1,5 % et 2,5 % du chiffre d’affaires pour un petit commerce
« La Banque Centrale Européenne estime à environ 900 000 le nombre de faux billets retirés de circulation chaque semestre en zone euro. La coupure de 50 € concentre à elle seule plus de 45 % des contrefaçons détectées. »
— Rapport BCE, données semestrielles 2023
Fraude et blanchiment : la surveillance s’est durcie
Les transactions en espèces importantes attirent l’attention de Tracfin, la cellule de renseignement financier française. Les notaires, agents immobiliers, marchands d’art et concessionnaires automobiles ont l’obligation légale de déclarer tout paiement suspect en liquide. Depuis 2020, cette obligation s’est étendue à davantage de professions réglementées.
Un achat immobilier réglé partiellement en espèces ? Signal d’alarme automatique. Même un artisan qui reçoit régulièrement des paiements en liquide sans les déclarer s’expose à un redressement fiscal — l’administration peut présumer que ces sommes constituent des revenus dissimulés.
💡 Notre conseil
Demandez toujours un reçu signé pour tout paiement en espèces, même entre particuliers. C’est la seule preuve opposable en cas de litige. Un simple SMS ou email de confirmation ne suffit pas devant un tribunal.
Espèces vs paiement par carte : la comparaison honnête
| 💵 Espèces | 💳 Carte bancaire |
|---|---|
| Anonymat relatif des transactions
Accepté partout sans réseau Pas de frais pour le consommateur Plafonné à 1 000 € entre pro et particulier |
Trace complète de chaque paiement
Nécessite un terminal et une connexion Frais commerçant de 0,2 % à 1,5 % Pas de plafond légal de transaction (hors DAB) |
La carte n’est pas « meilleure » que le liquide — elle répond à des usages différents. Pour payer une baguette ou partager des frais entre amis, les espèces restent pratiques. Pour un achat de matériel professionnel à 800 €, la carte offre une traçabilité qui protège les deux parties.
Les alternatives modernes au paiement en espèces
Le virement et le prélèvement
Pour les montants dépassant les plafonds légaux ou les transactions entre professionnels, le virement bancaire s’impose. Instantané depuis 2023 pour les banques qui ont adopté le nouveau standard SCT Inst, il permet de transférer des fonds en moins de 10 secondes, 24h/24. Le prélèvement automatique, lui, convient aux paiements récurrents : loyer, abonnement, factures.
Les solutions de paiement sur mobile et terminal
Les petits professionnels qui veulent accepter la carte sans investir dans un équipement lourd ont aujourd’hui le choix. Des lecteurs compacts compatibles smartphone permettent d’encaisser par carte en quelques secondes. Si vous hésitez sur l’équipement adapté à votre situation, la ressource Terminal de paiement pour particulier : lequel choisir et comment ça marche ? passe en revue les options disponibles avec leurs coûts réels.
Pour les commerçants qui réfléchissent à optimiser leur parcours de Vente, intégrer plusieurs modes de paiement — espèces, carte, mobile — reste la meilleure façon de ne jamais perdre un client à cause d’un mode de règlement non accepté.
✅ À retenir
Le paiement en espèces reste légal et courant, mais avec des limites claires : 1 000 € maximum entre un professionnel et un particulier en France. Au-delà, c’est le virement ou la carte. Toute transaction en liquide importante doit être documentée par un reçu signé.
Quand utiliser les espèces en pratique
Les billets et pièces gardent une vraie utilité dans des situations précises :
- Petits achats quotidiens : marchés, boulangeries, pourboires — là où la carte génère plus de friction qu’elle n’en résout
- Zones sans connexion réseau : campagnes, événements de plein air, certains pays étrangers où les terminaux sont rares
- Situations d’urgence : panne de système bancaire, coupure électrique — avoir 100 à 200 € en liquide chez soi reste une précaution raisonnable
- Cadeaux et argent de poche : entre particuliers pour de petites sommes, sans nécessité de traçabilité
En revanche, évitez les espèces pour tout achat significatif où vous souhaitez conserver un recours : électroménager, prestation artisanale, véhicule d’occasion. Une trace bancaire vaut mieux qu’une parole, même entre gens de confiance.
1 000 €
plafond légal de paiement en espèces entre un professionnel et un particulier en France
⚠️ Les erreurs fréquentes à éviter
Quelques comportements courants exposent à des sanctions réelles :
Payer 600 € le lundi et 600 € le vendredi pour le même achat à un professionnel : c’est interdit et traçable via les relevés bancaires du commerçant.
Un auto-entrepreneur qui encaisse systématiquement en espèces sans les intégrer à sa comptabilité s’expose à un redressement fiscal avec majorations.
Transporter plus de 10 000 € en espèces hors de France (ou vers la France) sans déclaration douanière est un délit douanier passible de confiscation immédiate des fonds.